Löhne und Gehälter
Lohnabzüge: AHV, IV, BVG und Quellensteuer
In der Schweiz folgt der Lohnausweis einer festen Struktur: Bruttolohn, Abzüge, Nettolohn. Der Arbeitgeber muss ihn für jede Arbeitnehmerin und jeden Arbeitnehmer erstellen, unabhängig von monatlicher oder stündlicher Entlöhnung.
Vom Brutto- zum Nettolohn: So lesen Sie den Lohnausweis
In der Schweiz folgt der Lohnausweis einer festen Reihenfolge: Bruttolohn, Abzüge, Nettolohn. Der Arbeitgeber ist verpflichtet, diesen für jede Arbeitnehmerin und jeden Arbeitnehmer auszustellen, sei es bei monatlicher oder stündlicher Entlöhnung.
Zu den wiederkehrenden Abzügen gehören die Beiträge an die AHV/IV/EO sowie an die berufliche Vorsorge (BVG), also die Sozialabgaben. Die AHV/IV/EO-Beiträge werden auf dem Bruttolohn berechnet, die BVG-Beiträge auf dem koordinierten Lohn.
AHV/IV/EO und BVG werden bei jeder Lohnperiode abgezogen. Die Altersgutschriften der beruflichen Vorsorge werden jährlich auf dem individuellen Konto gutgeschrieben.
Die beiden Säulen verfolgen nicht dasselbe Ziel. Die 1. Säule (AHV/IV/Ergänzungsleistungen) sichert das Existenzminimum; die berufliche Vorsorge (2. Säule) soll zusammen mit der 1. Säule einen angemessenen Erhalt des Lebensstandards ermöglichen.
Unter den Abzügen kann auch die Quellensteuer erscheinen. Im Tessin nennt die Abteilung für Beiträge als steuerpflichtige Personen unter anderem Arbeitnehmende ohne Niederlassungsbewilligung, im Ausland wohnhafte Künstler, Sportler und Referenten, im Ausland wohnhafte Verwaltungsratsmitglieder sowie Arbeitnehmende von Unternehmen, die im internationalen Transportgewerbe tätig sind.
Für Grenzgänger gilt das Abkommen zwischen der Schweiz und Italien über die Besteuerung der Grenzgänger. Die Eigenschaft als steuerlicher Grenzgänger kann mit einer speziellen persönlichen Bescheinigung nachgewiesen werden.
Die genannten Rechtsgrundlagen sind das Bundesgesetz über die Invalidenversicherung (IVG) für die IV, das Bundesgesetz über Massnahmen gegen Schwarzarbeit (Schwarzarbeitsgesetz, SchwAG) für das vereinfachte Abrechnungsverfahren sowie das Abkommen zwischen der Schweiz und Italien über die Besteuerung der Grenzgänger. Die 1. Säule umfasst AHV/IV/Ergänzungsleistungen; das BVG bildet die 2. Säule.
AHV, IV und EO: Lohnbeiträge und Lohnmeldung
Der Arbeitgeber zieht die Lohnbeiträge für AHV/IV/EO ein und führt sie zusammen mit der Lohnmeldung der Ausgleichskasse zu. Die Lohnmeldung dient dazu, der Ausgleichskasse periodisch die Löhne und Beiträge zu melden. Der Arbeitgeber entrichtet den gesamten geschuldeten Betrag und behält vom Lohn nur den Arbeitnehmeranteil ein.
Die IV ist eine obligatorische Sozialversicherung und bildet zusammen mit der AHV die 1. Säule. Sie ist im Bundesgesetz über die Invalidenversicherung (IVG) geregelt und deckt das minimale Existenzbedürfnis im Falle einer Invalidität.
Im vereinfachten Abrechnungsverfahren kann der Arbeitgeber die Sozialbeiträge AHV/IV/EO/ALV sowie die Familienzulagen zusammen mit der Quellensteuer abrechnen. Das Verfahren ist fakultativ und für kurzfristige oder geringfügige Arbeitsverhältnisse konzipiert, beispielsweise in privaten Haushalten.
Das vereinfachte Abrechnungsverfahren fällt unter das Bundesgesetz über Massnahmen gegen Schwarzarbeit (Schwarzarbeitsgesetz, SchwAG).
AHV/IV/EO-Beiträge vs. BVG: Die wichtigsten Unterschiede
- Säule
- 1. Säule (AHV/IV/EO)
- Säule
- 2. Säule (BVG)
- Zweck
- Minimales Existenzbedürfnis (Alter, Invalidität, Tod)
- Zweck
- Erhalt des Lebensstandards zusammen mit der 1. Säule
- Berechnungsgrundlage
- Bruttolohn
- Berechnungsgrundlage
- Koordinierter Lohn (AHV-Lohn minus BVG-Koordinationsabzug)
- Obligatorium
- Alle in der 1. Säule versicherten Arbeitnehmenden
- Obligatorium
- Ab einem Jahreslohn von 22'680 Franken (2025), ab vollendetem 17. Altersjahr
Wer ist im BVG versichert und seit wann
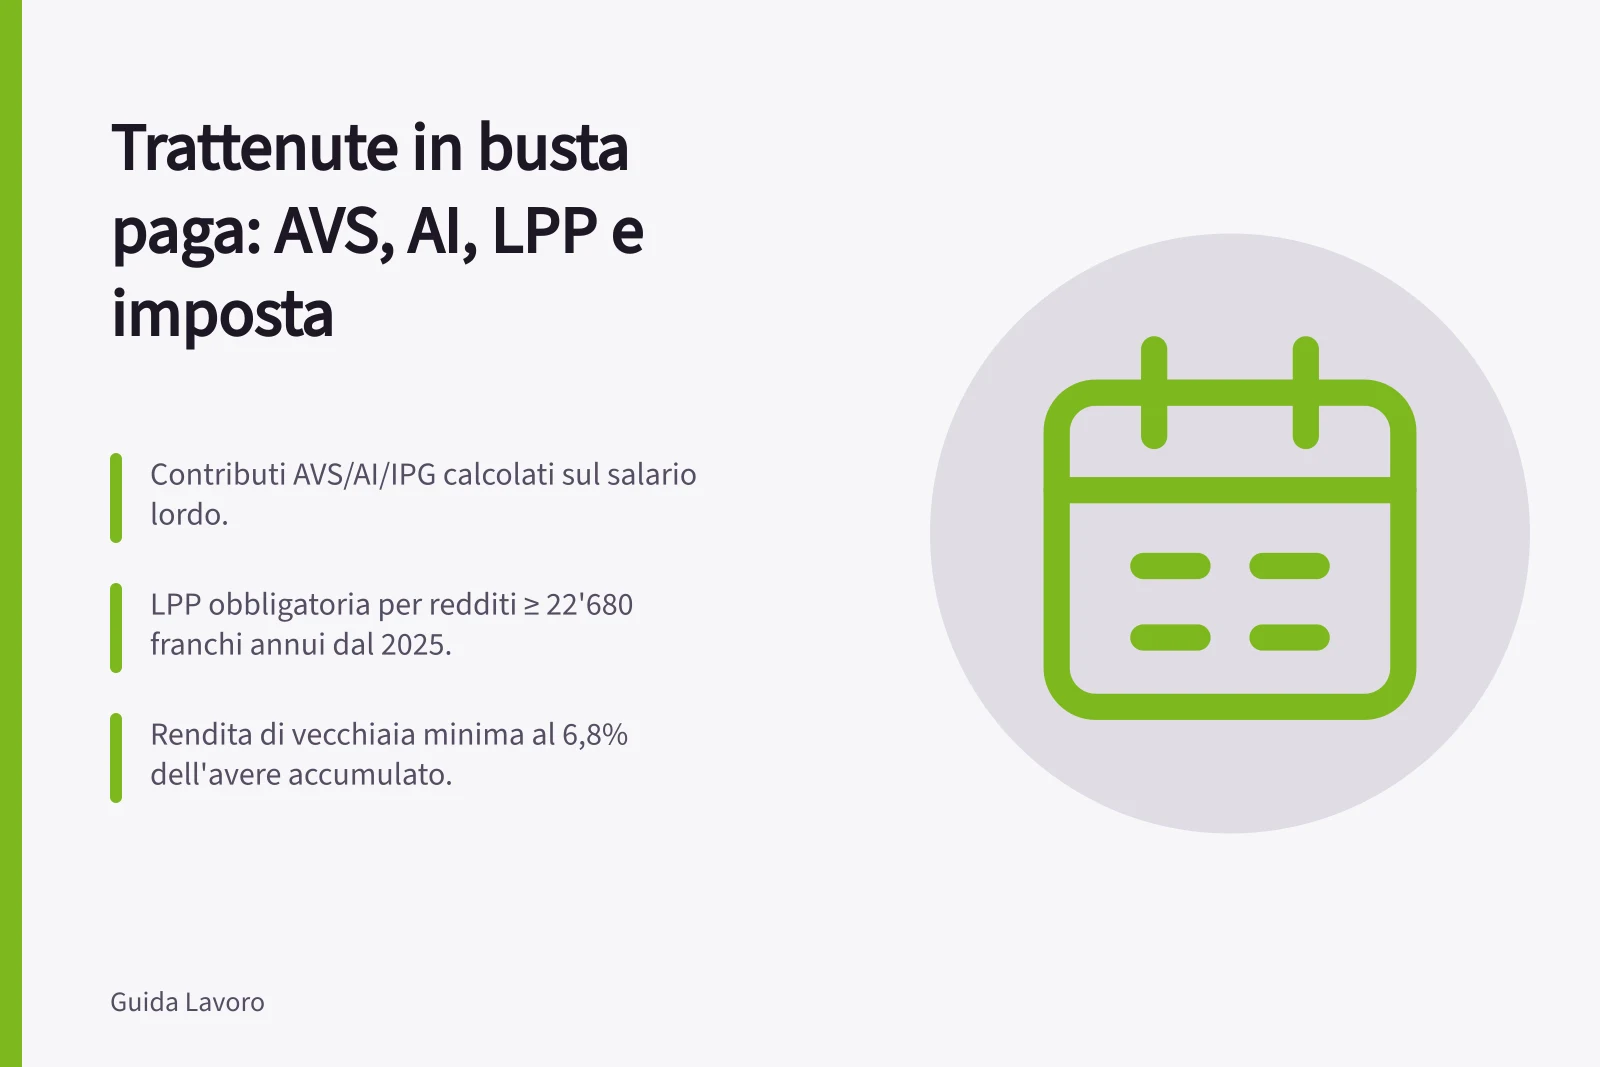
Die obligatorische BVG-Versicherung betrifft Personen, die bereits in der 1. Säule versichert sind und mindestens 22'680 Franken pro Jahr verdienen (Stand 2025). Die Versicherungspflicht beginnt mit dem Arbeitsverhältnis, jedoch frühestens am 1. Januar nach Vollendung des 17. Altersjahres.
Diese Schwelle entspricht drei Vierteln der maximalen AHV-Altersrente. Im Jahr 2026 beträgt die maximale Rente 2'520 Franken pro Monat (30'240 Franken pro Jahr), womit drei Viertel 22'680 Franken ergeben.
Bis zur Vollendung des 24. Altersjahres decken die Beiträge nur die Risiken Tod und Invalidität. Ab dem 1. Januar nach Vollendung des 24. Altersjahres wird auch für die Altersrente gespart.
Das individuelle Sparen beginnt ab dem 25. Altersjahr, vorausgesetzt, das jährliche Erwerbseinkommen übersteigt den erforderlichen Mindestbetrag (bis 2024: 22'050 Franken; ab 2025: 22'680 Franken).
Nicht der obligatorischen BVG-Versicherung unterstehen unter anderem Selbstständigerwerbende. Dies gilt auch für Personen mit einem befristeten Arbeitsvertrag von höchstens drei Monaten, für Familienmitglieder, die im eigenen landwirtschaftlichen Betrieb arbeiten, sowie für Personen, die gemäss IV zu mindestens 70 Prozent invalid sind. In einigen Fällen können diese Kategorien freiwillig an der minimalen Vorsorgeversicherung teilnehmen.
Wichtige Parameter für die Vorsorge in der Schweiz (2025–2026)
- Einkommensschwelle BVG-Obligatorium
- 22'680 Franken pro Jahr
- Maximale AHV-Rente (2026)
- 2'520 Franken/Monat
Warum der BVG-Abzug nicht auf dem gesamten Lohn berechnet wird
Der BVG-Koordinationsabzug wird vom jährlichen AHV-Lohn abgezogen, um den versicherten BVG-Lohn, den sogenannten koordinierten Lohn, zu erhalten. Das BVG deckt nicht den gesamten AHV-Lohn ab; die Altersgutschriften werden prozentual auf dem koordinierten Lohn berechnet.
Die Höhe der Gutschriften hängt vom Alter der versicherten Person ab. Die jährlichen Gutschriften werden auf dem individuellen Konto summiert und bilden das Altersguthaben, einschliesslich Zinsen. Seit 2024 beträgt der Mindestzinssatz 1,25 Prozent (von 2017 bis 2023: 1 Prozent; 2016: 1,25 Prozent; 2015: 1,75 Prozent).
Die Altersgutschriften werden prozentual auf dem koordinierten Lohn berechnet, und ihre Höhe variiert je nach Alter und Geschlecht der Versicherten. Der Mindestzinssatz beträgt seit 2024 1,25 Prozent (von 2017 bis 2023: 1 Prozent; 2016: 1,25 Prozent; 2015: 1,75 Prozent).
Meilensteine in der Geschichte der beruflichen Vorsorge (BVG)
- 2025Einkommensschwelle BVG-Obligatorium: 22'680 Franken
- 2026Maximale AHV-Rente: 2'520 Franken/Monat
Wer was bezahlt: Arbeitgeber und Arbeitnehmer in der beruflichen Vorsorge
Das BVG basiert auf der kollektiven Finanzierung. Der Beitrag des Arbeitgebers muss mindestens gleich hoch sein wie die Summe der Beiträge aller Arbeitnehmenden. Die Altersgutschriften werden von Arbeitgeber und Arbeitnehmer finanziert und jährlich auf das Alterskonto der versicherten Person eingezahlt.
Der Arbeitgeber zahlt den Gesamtbetrag, seinen Anteil und denjenigen der Arbeitnehmenden, an die Vorsorgeeinrichtung. Vom Lohn behält er nur den Arbeitnehmeranteil ein.
In der obligatorischen beruflichen Vorsorge ist das oberste Verwaltungsorgan der Vorsorgeeinrichtung paritätisch besetzt: Mit gleicher Anzahl vertreten sind Vertreter des Arbeitgebers und Vertreter der Arbeitnehmenden.
Vom monatlichen Abzug zur künftigen Rente
Das Altersguthaben auf dem individuellen Konto ist keine frei verfügbare Summe. Bei der Pensionierung wird es mittels des Umwandlungssatzes in eine lebenslange Rente umgewandelt. Der BVG-Umwandlungssatz ist gesetzlich festgelegt und darf im obligatorischen Teil nicht unter 6,8 Prozent liegen.
Die jährliche Altersrente entspricht 6,80 Prozent des angesparten Altersguthabens. Bei gleichem Guthaben führt ein niedrigerer Umwandlungssatz zu einer niedrigeren Rente.
Im Beispiel darf das Endergebnis der Berechnung nicht unter 13'600 Franken liegen. 6,8 Prozent ist die Mindestgrenze für den obligatorischen Teil.
Vom monatlichen Abzug zur künftigen Rente
- Monatliche AbzügeBVG-Beiträge vom koordinierten Lohn
- PensionierungUmwandlung des Guthabens in eine lebenslange Rente
Abzüge prüfen und nützliche Dokumente beschaffen
Um die Abzüge zu kontrollieren, vergleichen Sie den Lohnausweis mit den Bescheinigungen der Pensionskasse und den Steuerdokumenten. Banken stellen die Dokumente für die Steuererklärung in ihren E-Banking-Portalen und Apps zur Verfügung.
Für die Quellensteuer veröffentlicht die Abteilung für Beiträge des Kantons Tessin Berechnungstabellen, einen Steuerrechner für Einkommen aus unselbstständiger Erwerbstätigkeit sowie einen Rechner für Kapitalleistungen aus der Vorsorge.
Das Online-Verfahren wird mit dem Programm iFonte abgewickelt. Arbeitgeber mit quellensteuerpflichtigen Arbeitnehmenden können eine Überweisungsbescheinigung beantragen; quellensteuerpflichtige Beitragszahler können eine persönliche Bescheinigung anfordern.
Das Amt für Quellensteuer und Stempelgebühren kümmert sich um die Kommunikation mit den Nutzern, einschliesslich der Informationen zur jährlichen Abrechnung 2025 und zur elektronischen Übermittlung der Daten gemäss dem neuen Abkommen CH-I.
Für ausländische Empfänger von Vorsorgeleistungen werden die Formulare 5A, 5B und 5C verwendet. Formular 5A ist die Bescheinigung des steuerlichen Wohnsitzes im Ausland für Empfänger von Vorsorgeleistungen; Formular 5B für Rentenempfänger; Formular 5C für die Rückerstattung der Quellensteuer auf Leistungen von Vorsorgeeinrichtungen mit Sitz in der Schweiz.
In der UBS-App öffnen Sie «Mobile Banking», gehen zum Profil, wählen «Bankdokumente» und finden den Ordner «Steuerreporting» mit den Zertifikaten für die Steuererklärung.
Für PostFinance-Kunden mit E-Finance ist der elektronische Steuerauszug kostenlos. Die relevanten Daten können in die Steuererklärungssoftware der kantonalen Steuerverwaltung importiert werden.
PostFinance stellt die Steuerdokumente 2025 für Privat- und Sparkonten ab dem 2. Januar 2026 im Dokumentencenter zur Verfügung. Wer E-Finance nicht nutzt, erhält die Dokumente bis zum 16. Januar 2026 per Post.
Die Steuerbescheinigungen für Säule-3a-Konten sind ab Mitte Januar 2026 verfügbar; jene für Hypotheken ab dem 15. Januar 2026. Die Dokumente für Anlageprodukte und Self-Service-Fonds treffen Ende Februar 2026 ein.
Bei den Lohnabzügen bleibt der sinnvolle Kontrollschritt der Vergleich zwischen Lohnausweis, Pensionskassenbescheinigung und Steuerbescheinigungen. Die Bankdokumente dienen vor allem der Steuererklärung.
Dokumente zur Prüfung der Lohnabzüge
- LohnausweisVergleich mit Abzügen und Beiträgen
- PensionskassenbescheinigungPrüfung der individuellen BVG-Gutschriften
- Steuerbescheinigungen (UBS)Dokumente für die Steuererklärung
- PostFinance-SteuerauszugVerfügbar ab dem 2. Januar 2026
- Formulare 5A/5B/5CFür ausländische Empfänger von Vorsorgeleistungen