Stipendi e salari
Stipendi in Svizzera: struttura, trattenute e negoziazione
Chi arriva da un sistema in cui gran parte delle trattenute grava sul datore se ne accorge subito. In Svizzera le deduzioni figurano tutte in busta paga, una per una e con la percentuale accanto.
Dal lordo al netto: la sorpresa della prima busta paga
Chi arriva da un sistema in cui gran parte delle trattenute grava sul datore se ne accorge subito. In Svizzera le deduzioni figurano tutte in busta paga, una per una e con la percentuale accanto. Per questo la prima busta paga sorprende.
Un resoconto personale parla di un salario lordo di circa 10'000 franchi diventato circa 7'200 franchi netti. Non è un errore: la differenza somma i contributi sociali, l'eventuale imposta alla fonte e, quando applicabile, la quota del secondo pilastro.
In generale il netto va da circa il 70% all'88,6% del lordo. Nella fascia alta si colloca chi ha trattenute minime, per esempio con procedura fiscale semplificata, meno di otto ore settimanali e nessuna affiliazione LPP. In quel caso resta l'88,6% del lordo, che scende all'87,2% con l'aggiunta della trattenuta per gli infortuni non professionali.
A spostare il risultato concorrono cantone, stato civile ed età, numero di ore settimanali, regime fiscale applicato ed eventuale affiliazione a una cassa pensione. Il regime può essere la procedura semplificata o quella ordinaria. Due persone con lo stesso lordo possono quindi portarsi a casa netti diversi.
Dal lordo al netto: i numeri chiave in busta paga
- Esempio: salario lordo
- 10'000 fr.
- Stesso esempio: salario netto
- circa 7'200 fr.
- Netto senza trattenuta INP
- 88,6% del lordo
- Netto con trattenuta INP
- 87,2% del lordo
Cosa entra nello stipendio oltre allo stipendio base
Il salario lordo non è solo paga base. A seconda dei casi fanno parte della retribuzione le indennità legate al lavoro, come turni e disponibilità, la tredicesima o altre mensilità e le prestazioni accessorie previste dal contratto o da un contratto collettivo.
Gli assegni familiari non sono salario soggetto a trattenute. Spettano a chi ne ha diritto e sono versati lordi uguali al netto, di norma tramite il datore di lavoro o la cassa di compensazione, una sola volta per figlio.
Neppure i rimborsi spese e le indennità chilometriche sono retribuzione. Nei sistemi di elaborazione salariale si registrano senza tasso orario o giornaliero, proprio per distinguerli dalle voci salariali vere e proprie.
Quando la retribuzione è oraria o giornaliera, il divisore scelto per convertire la paga cambia il risultato. I calcoli si fanno su 360, 365 o 261 giorni; 261 giorni corrispondono a 21,75 giorni al mese, cioè all'orario di lavoro medio annuo. La formula è: tasso orario × parti mensili × 12 diviso 360, 365 o 261 giorni.
Con un tasso di 23,60 franchi l'ora e 176 ore mensili si ottengono rispettivamente circa 138,45, 136,55 o 190,95 franchi di diaria. Lo stesso monte ore può quindi dare importi giornalieri molto diversi. Il criterio di calcolo va chiarito prima della firma, perché incide su assenze, ferie e conguagli.
Lo stesso monte ore, diarie diverse: 23,60 fr./ora e 176 ore al mese
- 360Divisore giorni — 138,45 fr.
- 365Divisore giorni — 136,55 fr.
- 261Divisore giorni (21,75 giorni al mese) — 190,95 fr.
Le trattenute sociali: AVS/AI/IPG, AD, INP e imposta alla fonte
Le aliquote contributive federali sono identiche in tutti i 26 cantoni e si applicano in percentuale sul salario lordo. Per il 2026 le trattenute a carico del lavoratore o della lavoratrice sono: AVS/AI/IPG 5,3%, assicurazione contro la disoccupazione (AD) 1,1%. L'assicurazione contro gli infortuni non professionali (INP) è dell'1,432% a partire da otto ore settimanali. L'imposta alla fonte è del 5% nella procedura semplificata.
Nell'esempio con trattenute minime il totale è dell'11,4% del lordo, con un netto dell'88,6%; aggiungendo l'INP il netto scende all'87,2%. L'AD, come l'AVS, si versa fino all'età di riferimento.
La legge impone la trasparenza: ogni trattenuta deve figurare per iscritto nel conteggio del salario (art. 323b cpv. 1 CO). Se una deduzione compare in busta senza voce o percentuale, va chiesta una spiegazione.
Accanto alla parte del dipendente c'è quella del datore di lavoro, che non può essere scaricata sul salario. Il datore versa a sua volta AVS/AI/IPG e AD alla stessa aliquota, più il contributo per gli infortuni professionali, il contributo cantonale per gli assegni familiari e le spese amministrative della cassa.
Trattenute 2026 a carico del dipendente: aliquote in % del salario lordo
LPP: quando scatta il secondo pilastro e quanto incide
La previdenza professionale obbligatoria scatta per chi è già assicurato nel primo pilastro e guadagna almeno 22'680 franchi all'anno (limite 2025). Questa soglia corrisponde a tre quarti della rendita di vecchiaia AVS massima: 2'520 franchi per 12 mesi nel 2026, pari a 30'240 franchi, di cui tre quarti fanno 22'680.
L'assicurazione obbligatoria inizia con il rapporto di lavoro, al più presto dal 1° gennaio successivo al compimento del 17° anno di età. Fino al compimento del 24° anno i contributi coprono solo i rischi di decesso e invalidità. Il risparmio per la vecchiaia inizia dal 1° gennaio successivo al 24° compleanno, quindi dal 25° anno di età, e prosegue fino all'età pensionabile.
Il capitale accumulato è la somma degli accrediti di vecchiaia annuali e degli interessi, pari almeno all'1,25% dal 2024 (era l'1% nel periodo 2017-2023). Gli accrediti si calcolano in percentuale sul salario coordinato e variano con l'età degli assicurati. Per esempio, a una persona di 38 anni può applicarsi un'aliquota del 10%, corrispondente nell'esempio disponibile a 5'354 franchi all'anno.
La ripartizione tra le parti è paritaria: datore di lavoro e dipendente versano ciascuno il 50% del contributo. La LPP fissa un principio minimo: il contributo del datore deve essere almeno pari alla somma dei contributi di tutti i dipendenti. Il datore versa l'intero importo alla cassa e trattiene poi la quota a carico del personale.
Non tutti sono soggetti all'obbligo. Restano fuori, tra gli altri, i lavoratori autonomi e chi ha un contratto a tempo determinato di massimo tre mesi. Restano fuori anche i familiari che lavorano nella propria azienda agricola e le persone riconosciute invalide dall'AI per almeno il 70%. In alcuni casi è possibile aderire facoltativamente.
LPP: quando scatta l'obbligo e cosa coprono i contributi
- Soglia di accessoSalario annuo di almeno 22'680 fr. (limite 2025), pari a tre quarti della rendita AVS massima
- Fino al 24° annoI contributi coprono solo i rischi di decesso e invalidità
- Dal 25° annoInizia il risparmio per la vecchiaia, con accrediti in percentuale sul salario coordinato (es. 10% a 38 anni)
- Fino all'età pensionabileInteresse minimo dell'1,25% dal 2024 (era l'1% nel periodo 2017-2023)
Infortuni sul lavoro e non: chi è assicurato e cosa rischia chi non lo è
L'assicurazione contro gli infortuni professionali (IP) è obbligatoria dalla prima ora di lavoro e il premio è a carico del datore. L'assicurazione contro gli infortuni non professionali (INP) si aggiunge a partire da otto ore settimanali presso lo stesso datore, con la trattenuta dell'1,432% a carico del dipendente. Sotto quella soglia, nella procedura semplificata, non si trattiene nulla per l'INP.
Chi non stipula la polizza obbligatoria non resta però senza copertura. Interviene la cassa suppletiva LAINF, che paga le prestazioni legali alla persona infortunata. Poi si rivale sul datore con premi sostitutivi per tutto il periodo senza polizza, fino a 5 anni indietro e al massimo raddoppiati se l'omissione non è scusabile (art. 95 LAINF). A questo si aggiungono multe fino a 10'000 franchi.
Il rischio riguarda anche i nuclei familiari privati, per esempio chi impiega una collaboratrice domestica: l'assicurazione LAINF è obbligatoria anche in quel caso. La protezione costa indicativamente tra 100 e 200 franchi all'anno, mentre una copertura retroattiva non è possibile.
Le prestazioni coprono tutti i costi di guarigione, un'indennità giornaliera pari all'80% del salario dal terzo giorno e, in caso di invalidità, una rendita LAINF. Sono importi che pesano molto più del premio: conviene verificare che il datore abbia davvero una polizza attiva.
LAINF: quanto costa la polizza e quanto costa non averla
- Premio LAINF per una collaboratrice domesticacirca 100-200 fr. all'anno
- Premi sostitutivi richiesti dalla cassa suppletivafino a 5 anni indietro
- Omissione non scusabilepremi fino al doppio (art. 95 LAINF)
- Indennità giornaliera80% del salario dal terzo giorno
Cantone, cassa di compensazione e regime fiscale
Le aliquote AVS/AI/IPG, AD e INP sono federali e uniformi, ma non tutto lo è. Il contributo per gli assegni familiari è invece cantonale e dipende dalla sede della cassa di compensazione.
Per il 2026, a titolo di esempio, va dall'1,3% di Basilea Campagna all'1,45% di Argovia, all'1,5% di Berna e all'1,6% di Appenzello Esterno e Interno. Sale all'1,65% di Basilea Città, al 2,35% di Friburgo, al 2,372% di Ginevra e al 2,85% del Giura. È un contributo a carico del datore, ma segnala quanto la geografia pesi nella struttura del costo del lavoro.
Sul fronte fiscale la differenza è ancora più evidente. La procedura semplificata applica un'imposta alla fonte forfettaria del 5%, valida per ogni nazionalità; la procedura ordinaria segue invece regole diverse. Il regime applicabile dipende dalla situazione della persona e dal tipo di rapporto di lavoro, e cambia il netto in busta anche a parità di lordo.
Anche il salario minimo è una questione cantonale: la Svizzera non ha un minimo federale unico. Alcuni cantoni ne hanno introdotto uno, come il Ticino, con 19,75 franchi l'ora dal 2024, mentre altri, come il Vaud, hanno una disciplina propria. Prima di accettare un'offerta conviene quindi verificare il minimo vigente nel cantone di lavoro, non solo in quello di residenza.
Infine, stato civile e situazione familiare incidono sul prelievo fiscale: due colleghi con la stessa funzione possono avere netti diversi pur avendo lo stesso salario lordo. Confrontare i lordi, da soli, dice poco.
Contributo agli assegni familiari 2026 a carico del datore, per cantone
Negoziare lo stipendio con dati alla mano
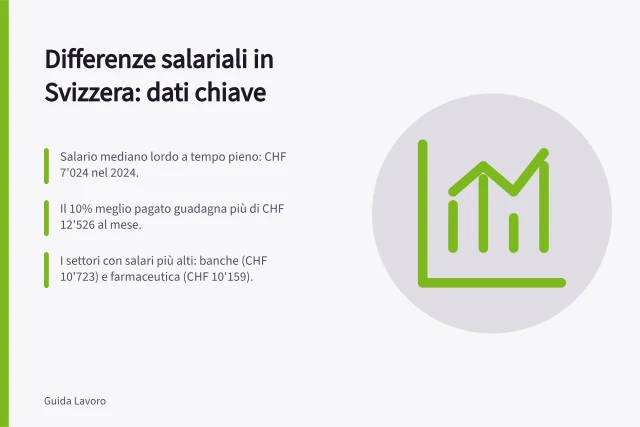
In Svizzera parlare di stipendio con i colleghi è considerato un tabù, quasi offensivo. Proprio per questo servono dati esterni: senza riferimenti si negozia alla cieca. La base ufficiale è il rilevamento della struttura dei salari dell'UST: nel 2022 il salario mediano era di 6'665 franchi lordi al mese, circa 80'000 franchi all'anno. Metà dei lavoratori guadagnava più e metà meno.
Le differenze tra settori sono ampie. Nei servizi finanziari e assicurativi il salario lordo mensile è di circa 9'500 franchi; nell'informatica e tecnologia è di 8'800, nelle scienze della vita e nel farmaceutico di 8'500. Nell'ingegneria e nella manifattura è di 7'200, nella salute e nell'assistenza sociale di 6'400, nel commercio al dettaglio di 5'000, nella ristorazione e nell'alloggio di 4'200.
Anche professione e città spostano la forbice. Per un ingegnere informatico si parla di 90'000-140'000 franchi lordi all'anno, cioè circa 7'500-11'500 al mese secondo esperienza e città, con Zurigo che paga il 15-20% in più di Losanna o Ginevra.
Un infermiere si colloca intorno ai 7'000 franchi lordi al mese. Per l'operatore socio-sanitario il riferimento disponibile è cantonale: il contratto collettivo delle case per anziani del Canton Ticino indica 4'359-4'950 franchi lordi al mese a seconda della classe.
Nella trattativa conviene ragionare in termini di retribuzione totale, non solo di paga base. Pesano i contributi versati dal datore di lavoro, il contributo LPP e il suo effetto sul risparmio previdenziale, gli assegni familiari, la formazione pagata, gli orari e la flessibilità. Un lordo leggermente inferiore con un buon secondo pilastro e orari sostenibili può valere più di un'offerta apparentemente migliore.
Logib è lo strumento di analisi standardizzato che la Confederazione mette a disposizione dei datori di lavoro ai sensi della legge federale sulla parità dei sessi. Serve a verificare l'uguaglianza salariale tra donne e uomini.
Salario lordo mensile per settore (in franchi)
- Servizi finanziari e assicurativi
- 9'500
- Informatica e tecnologia
- 8'800
- Scienze della vita e farmaceutico
- 8'500
- Ingegneria e manifattura
- 7'200
- Salario mediano, tutti i settori (UST 2022)
- 6'665
- Salute e assistenza sociale
- 6'400
- Commercio al dettaglio
- 5'000
- Ristorazione e alloggio
- 4'200
Controllare la busta paga: errori e verifiche utili
La busta paga svizzera è leggibile, ma va letta. Una lista di controllo essenziale parte dalle ore: numero di ore lavorate, eventuali ore straordinarie e criterio di calcolo del tasso orario o giornaliero, ricordando che il divisore scelto per il tasso giornaliero cambia la diaria. Se il contratto prevede un tasso giornaliero, l'importo pagato per un giorno di assenza deve corrispondere al criterio dichiarato.
Poi le trattenute, una per una: le aliquote sono quelle indicate nella sezione dedicata (AVS/AI/IPG, AD, INP, imposta alla fonte), con l'INP solo se si lavorano almeno otto ore settimanali presso quel datore. Ogni voce deve figurare per iscritto nel conteggio del salario (come ricordato sopra): se manca la percentuale o la descrizione, va chiesto il dettaglio.
Sul secondo pilastro la verifica è doppia: se il salario annuo presso quel datore supera la soglia indicata sopra, deve esserci un'affiliazione LPP, con contributo diviso a metà tra datore e dipendente; sotto quella soglia non c'è obbligo. Attenzione agli accrediti di vecchiaia, che crescono con l'età e dal 25° anno riguardano anche il risparmio, non solo i rischi.
Gli assegni familiari vanno controllati a parte, perché non subiscono trattenute: sono versati lordi uguali al netto, una volta per figlio. I contributi del datore di lavoro non devono mai comparire come deduzione dal salario del dipendente.
Infine i conguagli: chiusura dell'anno, tredicesima, ferie non godute, eventuali premi o indennità. Qui gli errori si accumulano con più facilità: conviene chiedere per iscritto una ricostruzione voce per voce.